
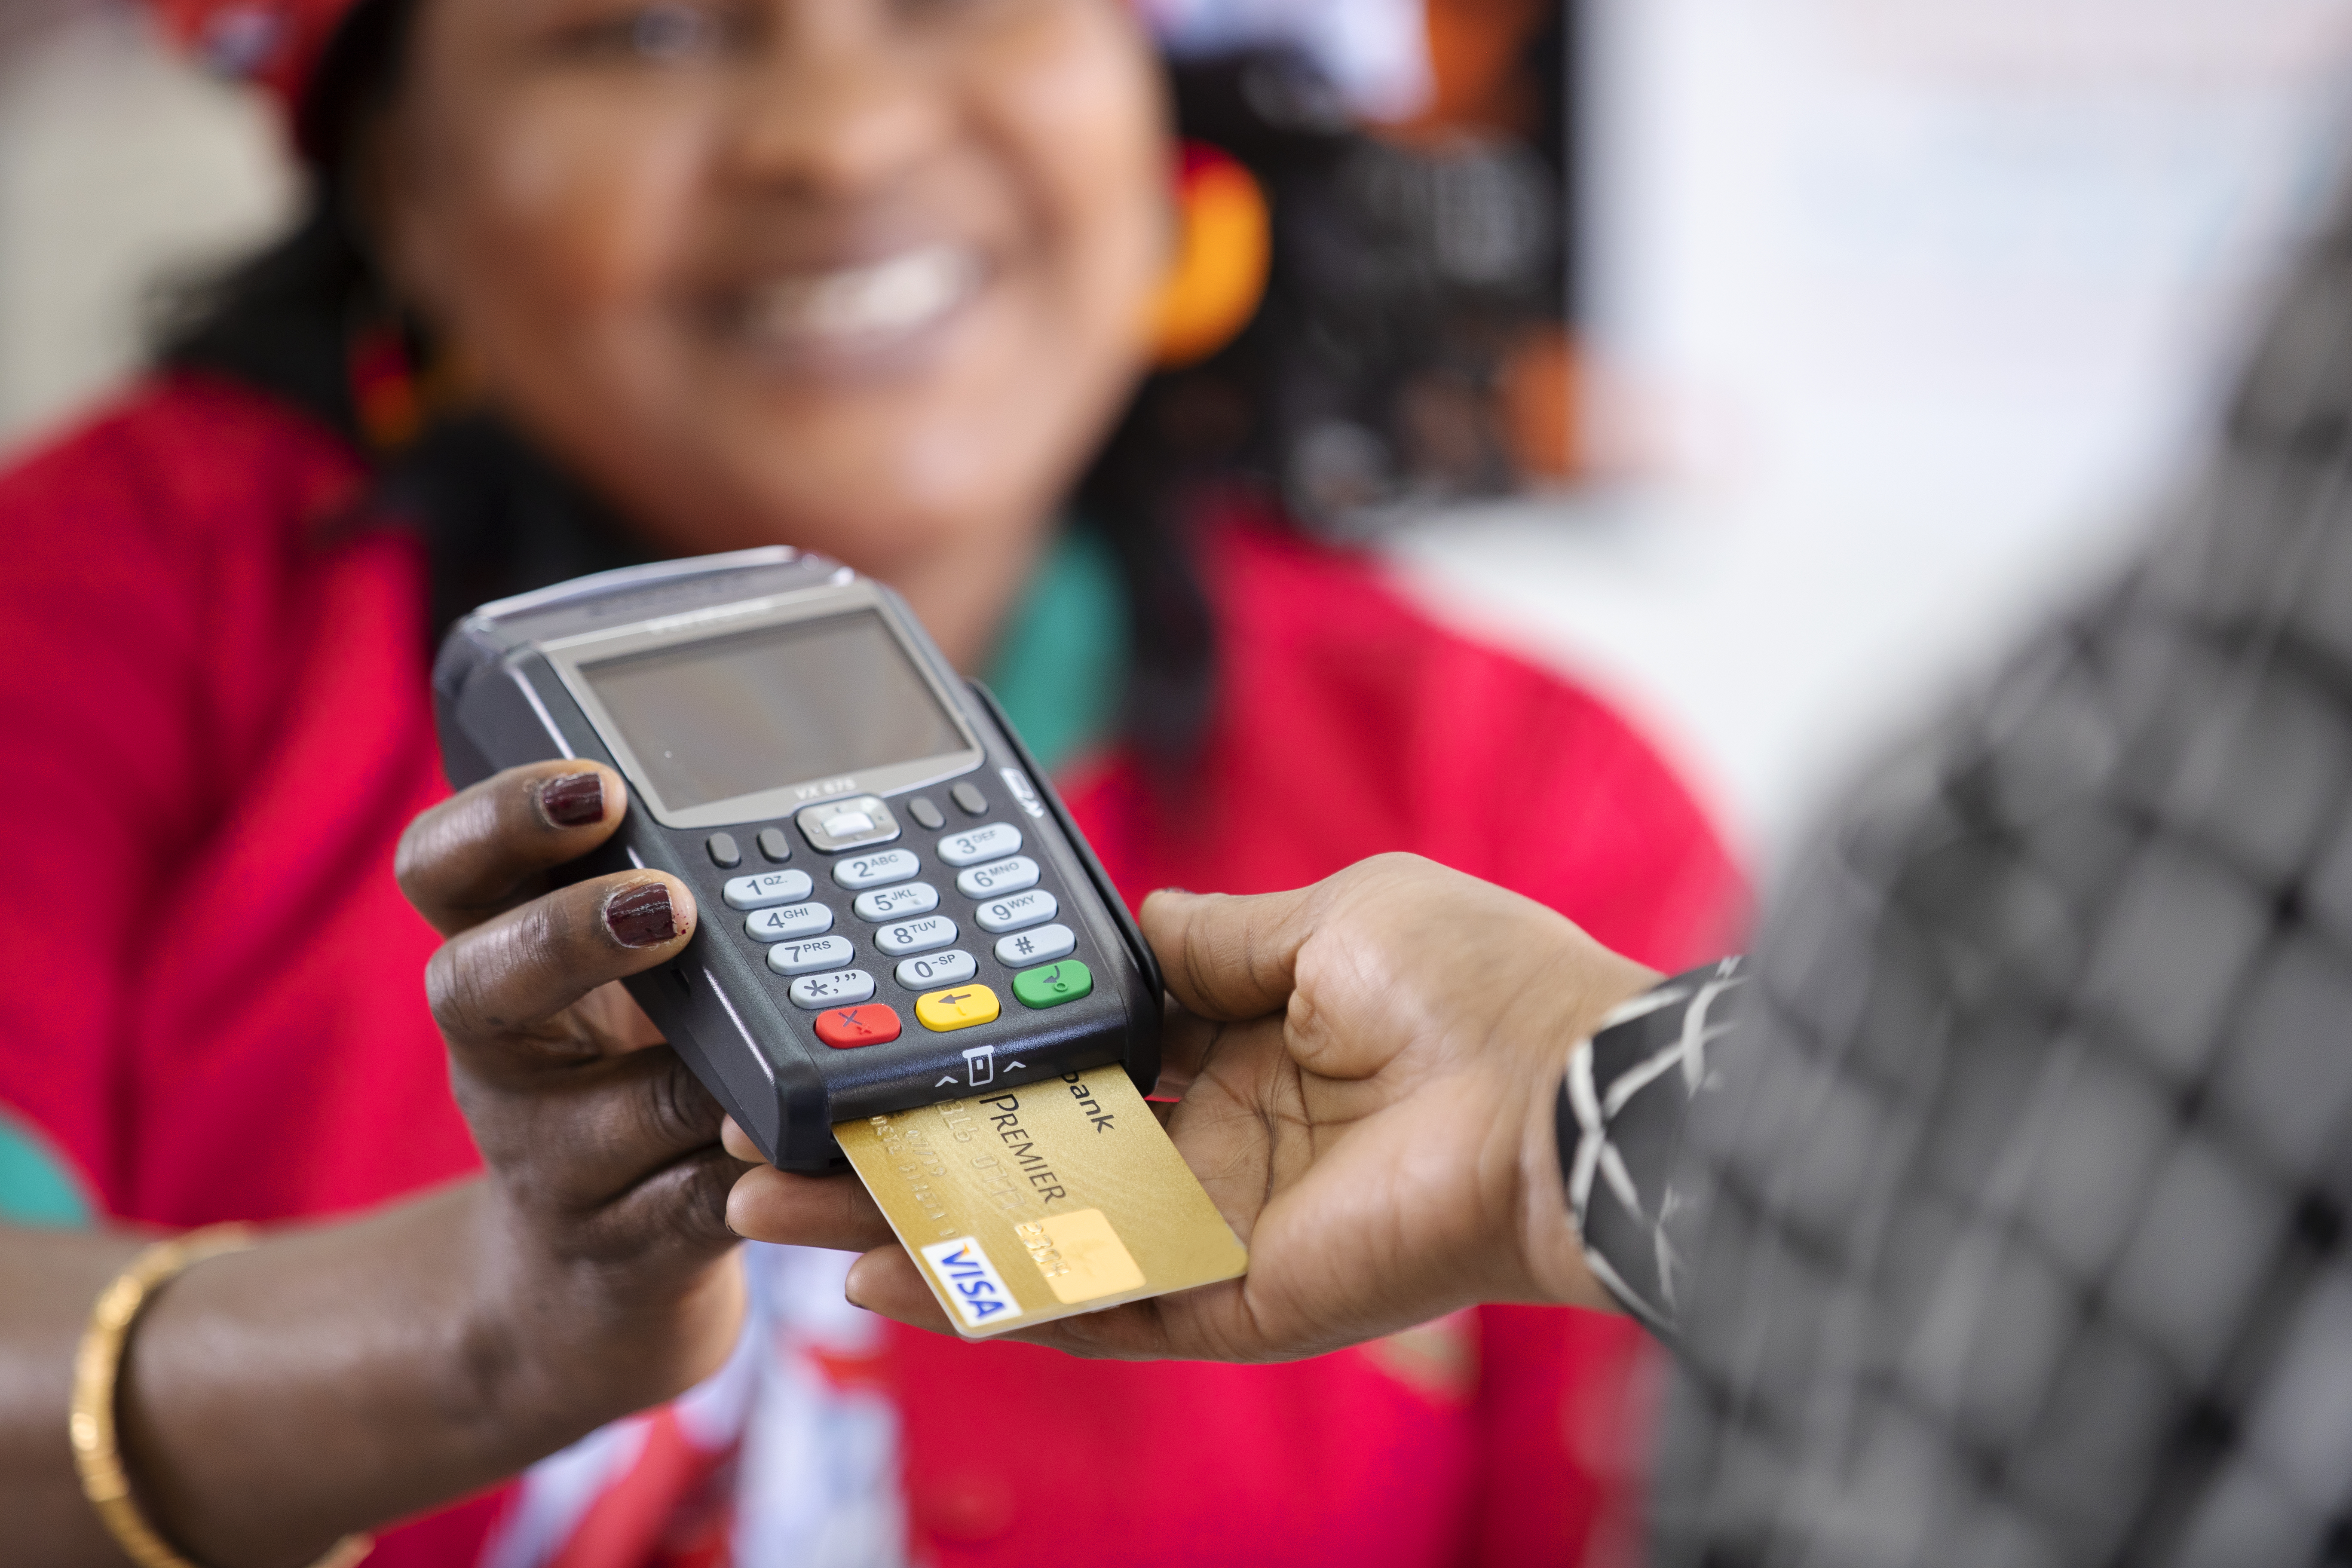
La Direction Nationale des Assurances (DNA) a publié le 22 juillet 2025 la Circulaire n°004.25. Ce texte impose qu’à partir du 1er janvier 2026, les intermédiaires d’assurances ne pourront plus encaisser de primes en espèces (au-delà d’un seuil fixé). Les paiements devront se faire par des moyens numériques : mobile money, cartes bancaires, virements bancaires.
Cet article revient sur le contenu de la circulaire, ses enjeux et ses défis dans le contexte gabonais.
Pourquoi cette decision ?
La DNA explique que le non-respect des articles 13 et 541 et 542 du Code des Assurances a conduit à des risques pour les assurés (primes encaissées mais non reversées, détournement de fonds, opacité des flux financiers).
La Circulaire DNA n°004.25 : ce qu’elle prévoit
- L’interdiction d’encaissement d’espèces par les intermédiaires pour les primes d’assurances n’excédant pas la somme d’un (1) milion : à compter du 1er janvier 2026, toute prime d’assurance inférieur à ce plafond devra obligatoirement être réglée par un moyen numérique (mobile money, carte bancaire, virement).
- Réception de chèques ou de virements libellés au nom de l’intermédiaire : conformément à l’article 541 alinéa 2, seuls les comptes des sociétés d’assurance peuvent recevoir directement ces fonds.
- Fractionnement de primes : interdiction pour l’intermédiaire de percevoir des fractions de prime ou d’enregistrer des ordres de virement pour son propre compte.
- Non-respect des articles 13, 541 et 542 du Code des Assurances : ces articles encadrent strictement le rôle des intermédiaires, la traçabilité des paiements et l’interdiction de manipuler les fonds des assurés en dehors des procédures prévues.
- Sanctions : la DNA rappelle que tout manquement expose l’intermédiaire aux mesures prévues aux articles 534-2, 545 et 546 du Code des Assurances (mises en demeure, amendes, suspension ou retrait d’agrément).
Les difficultés de l’application de cette circulaire dans le contexte gabonais
1°) Infrastructures insuffisante
Les coupures d’électricité fréquentes et la couverture réseau mobile inégale compliquent l’usage des terminaux et des plateformes de paiement numérique.
2°) Inclusion financière limitée
Beaucoup d’assurés n’ont ni compte bancaire ni compte mobile money. La culture du paiement en espèces reste dominante au GABON.
3°) Coût et préparation des intermédiaires
Les agents et courtiers doivent investir dans du matériel (terminaux, connexion internet) et former leur personnel à la conformité et à la lutte anti-blanchiment.
4°) Risque d’exclusion pour certains assurés
Les assurés non connectés risquent de se retrouver sans couverture. Des interruptions réseau peuvent aussi provoquer des retards ou des défauts de paiement.
Conclusion:
La Circulaire DNA n°004.25/MEFDPLVC/SG/DNA/DCIETA est un texte de rupture : elle interdit aux intermédiaires d’encaisser les primes d’assurance en espèces au-delà d’un seuil et leur impose le recours aux paiements digitaux. L’intention — sécuriser et assainir le secteur — est louable, mais sa mise en œuvre au Gabon nécessite un accompagnement fort, compte tenu des réalités du terrain.